2022年中国物联网设备制造业发展全景分析 市场规模、竞争格局与前景展望
一、引言
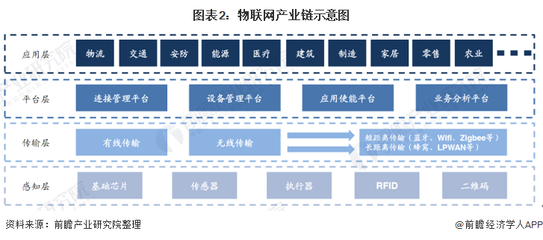
物联网设备制造是物联网产业链的基础环节,涵盖感知层终端设备、网络连接设备及部分边缘计算硬件的研发与生产。2022年,在“十四五”规划纵深推进、新基建加速落地的背景下,中国物联网设备制造业保持强劲增长态势,成为全球最重要的物联网硬件生产基地之一。
二、市场规模
2022年中国物联网设备制造业市场规模(按产值口径)约达1.8万亿元人民币,同比增长约16%。从设备连接数看,全国移动物联网终端用户数突破18亿户,蜂窝物联网连接规模居全球首位。结构性亮点包括:
- 感知设备:传感器市场规模约3000亿元,MEMS传感器、RFID标签产量持续扩大;
- 通信模组:蜂窝物联网模组出货量占全球一半以上,Cat.1 bis和5G模组放量明显;
- 智能终端:智能表计、车联网终端、工业网关及智能家居设备成为主要增长极。
三、竞争格局
设备制造环节竞争呈现“分层竞争、头部集中”的特征:
- 通信模组领域:移远通信、广和通、移柯通信等国内厂商占据全球出货量前列,行业集中度高,价格竞争转向技术与服务竞争。
- 传感器领域:外资品牌(博世、意法半导体等)仍在高端市场占优,但歌尔微电子、敏芯股份、士兰微等本土企业在声学、压力、惯性传感器领域加速国产替代。
- 智能终端与工业设备:海康威视、大华股份、汇川技术、三一重工等分别在视频物联、工业控制与工程设备物联网化方面形成差异化优势;中小企业则在细分场景(智能门锁、穿戴设备、环境监测)中多元化竞争。
- 区域格局:珠三角(深圳、东莞)与长三角(苏州、无锡、杭州)构成两大制造集群,成渝、武汉光谷加速追赶。
整体看,设备制造环节毛利率分化显著:标准化模组毛利率偏低(15%–25%),高端传感器与行业定制终端可达35%以上,推动企业向“硬件+软件+服务”一体化转型。
四、发展前景
展望后续,物联网设备制造业将呈现以下趋势:
- 需求端:产业数字化与智慧城市、智能网联汽车、能源电力物联网等领域持续释放增量需求;
- 技术端:5G RedCap、无源物联网、AIoT芯片集成化将重塑产品形态,端侧AI能力成为竞争新焦点;
- 供给端:国产替代向高端传感器、车规级芯片延伸,制造环节向绿色化、柔性化升级;
- 生态端:设备厂商加速与平台商、运营商协同,从卖硬件转向提供“连接+数据+场景”解决方案。
预计未来三年中国物联网设备制造业产值复合增长率仍将保持在12%–15%区间,高端化、国产化与场景化是主旋律。同时也需关注芯片供应波动、低端产能同质化竞争及数据安全合规等挑战。
五、
2022年的中国物联网设备制造业已从规模扩张阶段迈入质量提升阶段。在政策、需求与技术三重驱动下,设备制造企业唯有聚焦核心器件自主可控、深耕行业场景、构建软硬协同能力,方能在全球物联网产业竞争中占据更有利的位置。
如若转载,请注明出处:http://www.enghenghc.com/product/51.html
更新时间:2026-10-30 15:18:33